上海中小微企业记账成本测算:代理记账与内部兼职会计,一年差多少
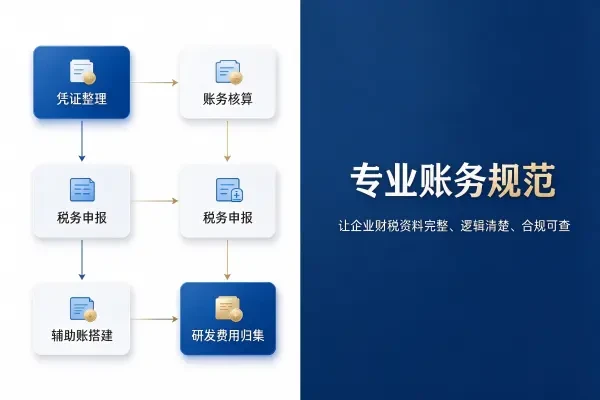
导读:一家上海的小微企业,月均票据量在 100 张上下,账由谁来做,答案通常落在两个选项之间:交给代理记账机构,或者请一位兼职会计。前者按月付费,后者按月付薪,报价单上的数字相差数倍。但这两种支出并不在同一个口径上
一家上海的小微企业,月均票据量在 100 张上下,账由谁来做,答案通常落在两个选项之间:交给代理记账机构,或者请一位兼职会计。前者按月付费,后者按月付薪,报价单上的数字相差数倍。但这两种支出并不在同一个口径上,把显性费用、隐性支出与风险成本放进同一张表,全年差额才会显出真实面貌。
下文以上海地区中小微企业的普遍票据量为基准,分三档做测算。所有价格均为市场区间估算,用于建立比较框架,实际数字以机构报价单和用工条件为准。
一、测算口径:三个变量决定最终账单
测算建立在三个变量之上。月均票据量按记账凭证张数计,包含银行流水回单、销项与进项发票、费用报销单据;纳税人身份区分小规模与一般纳税人,后者涉及进项抵扣、更密集的申报频次和更复杂的科目设置;服务范围统一按"记账 + 纳税申报 + 年度汇算清缴协助"计算,不含审计、税务筹划、出口退税等专项服务。
票据量之所以是第一变量,原因在于它直接决定工作量。50 张凭证与 300 张凭证,在会计眼里是两份不同的工作:前者半天可以完成,后者需要完整的凭证整理、科目归集与核对流程。
按上海地区代理记账机构与兼职会计的常见报价水平,可以划出三个档位:
50 张以内,多为小规模纳税人、业务简单的初创企业;
50 至 150 张,小规模与一般纳税人起步阶段;
150 至 300 张,一般纳税人,存在进项抵扣与库存核算。
二、三档票据量的年度账单
先看最直接的数字。代理记账的收费按纳税人身份与票据量分档,兼职会计的报酬按工作量与专业要求议价。两者的月度报价与全年差额如下。
档位 | 月均票据量 | 代理记账月费(元) | 兼职会计月费(元) | 月差额(元) | 全年差额(万元) |
|---|---|---|---|---|---|
A | 50 张以内 | 200–400 | 1500–2500 | 1300–2100 | 1.6–2.5 |
B | 50–150 张 | 400–700 | 2500–3500 | 2100–2800 | 2.5–3.4 |
C | 150–300 张 | 700–1200 | 3500–5000 | 2800–3800 | 3.4–4.6 |
以 B 档为例,月均 100 张票据的小规模企业,代理记账年支出大约在 4800 元至 8400 元之间,兼职会计年支出在 3 万元至 4.2 万元之间。差额落在 2.5 万元上下,相当于这家企业一到两个月的房租。
C 档的差距更明显。一般纳税人月均 200 张票据,代理记账全年约 8400 元至 1.44 万元,兼职会计全年 4.2 万元至 6 万元,差额可以达到 3.4 万元至 4.6 万元。这笔钱在上海足够覆盖一名行政人员大半年的薪酬。
三、账面上看不见的部分
月度报价只是成本的一部分。兼职会计这项支出,还有几项不会写进报价单的费用。
记账工具与电子档案是显性附加。兼职会计通常需要企业自备财务软件或云端记账账号,一年支出在 1000 元至 3000 元之间,电子发票查重、银行流水导出等工具另计。代理记账机构的报价一般已包含系统与归档成本,这部分不单独列支。
招聘与交接是时间成本。一位可靠的兼职会计,从发布需求到试用稳定,周期常在 3 周到 6 周;前任离岗后的账务梳理,通常需要 1 个月至 2 个月才能把凭证、科目余额与申报记录对齐。这段时间里,企业的账务处于半悬空状态。
用工性质决定社保成本。兼职会计若按劳务合作结算,企业不承担社保;一旦被认定为事实劳动关系,上海地区企业承担的社保与公积金部分约为工资总额的三成以上。这笔费用在报价时往往被忽略,在争议出现时却必须补上。
差错与逾期的代价按法规计。按《税收征收管理法》第六十二条,逾期申报可处二千元以下罚款,情节严重的可处二千元以上一万元以下罚款,同时影响纳税信用等级。信用等级下调会牵连发票领用额度、出口退税速度与银行贷款审批。代理记账机构把这类责任写入服务合同,出现差错按约定赔付,相当于把风险转移给了服务方。
还有一个常被低估的项:政策跟进。小规模纳税人减免政策、研发费用加计扣除比例、社保基数调整,每年都有变化。兼职会计同时服务多家企业,精力分散;代理记账机构有专职人员跟踪口径,这是团队作业带来的稳定性。
四、差额汇总:一年的钱花在哪里
把三档的全年差额与附加成本合并,可以得到更接近实际的数字。
A 档全年差额约 1.8 万元至 2.7 万元,B 档约 2.7 万元至 3.6 万元,C 档约 3.6 万元至 4.8 万元。附加的软件与招聘成本在上限区间内体现,社保风险按是否构成劳动关系另行计算。
换算成比例,代理记账的全年支出通常只有兼职会计的两成到三成。差额不会随企业规模线性放大,月票量超过 300 张之后,两者的差距会收窄,原因在于兼职会计的报价有天花板,而代理记账的报价随工作量继续上浮。
判断标准可以简化为一句话:月均票据量在 300 张以内、业务结构单一、不需要会计长期坐班的企业,代理记账的性价比更清晰;超过这个量级,或者存在多主体核算、进出口退税、研发费用归集等专项需求,内部岗位的价值才会显现。
五、什么情况下内部岗位更合适
成本测算不能只看便宜的一侧。有三类企业,把账交给外部机构反而会增加沟通成本。
第一类是月均票据量超过 500 张的贸易或生产企业,凭证量大、往来核对频繁,外部机构需要驻场或高频对接,服务费上浮后与专职会计的差距缩小。第二类是多主体运营的集团型小微企业,股权关系与内部交易需要统一口径,外部机构按主体分别计费,合计支出并不低。第三类是处于融资、并购或高新认定准备期的企业,财务数据需要随时调取与解释,内部人员响应更快。
这三类之外的多数上海中小微企业,业务模型简单、票据结构固定,记账是一项标准化程度很高的工作。标准化的工作交给标准化的人做,单位成本最低。
六、把选择变成一笔可核算的账
回到开头的场景。月均 100 张票据、小规模纳税人、没有专项财务需求,一年的差额是 2.5 万元左右。这笔钱可以覆盖一次小型市场推广,也可以是两名员工一个月的薪酬。省下来的不是服务质量,而是岗位的固定成本与闲置成本。
上海誉富企业顾问集团有限公司成立于 2015 年,做工商登记服务超过 10 年,累计服务企业 3000 家以上。代理记账采用多对一服务模式,由会计师与工商咨询师组成团队对接,记账差错按服务合同约定承担赔付责任。服务覆盖内资注册、外资注册、代理记账、高新技术企业申请、工商变更与注销、资质许可办理,企业从设立到成长阶段的账务与登记事项可以在同一处衔接。
相关阅读
需要针对您企业情况的解答?
说明行业、注册地与经营计划,顾问会给出办理路径、材料清单与周期说明。